Wer Bargeld einnimmt und dafür ein elektronisches System nutzt, führt ein Aufzeichnungssystem im Sinne der Abgabenordnung. Daran hängen vier Pflichten, unabhängig von der Größe des Betriebs. Hier stehen sie in der Reihenfolge, in der sie im Alltag auftauchen.
Die TSE muss zertifiziert sein
Jeder Geschäftsvorfall wird unveränderbar protokolliert. Das übernimmt die technische Sicherheitseinrichtung, ein Modul, das jede Buchung signiert. Es muss vom Bundesamt für Sicherheit in der Informationstechnik zertifiziert sein. Fehlt die TSE, kann das Finanzamt die Buchführung verwerfen und die Umsätze schätzen.
§ 146a Abgabenordnung, Kassensicherungsverordnung
Für jeden Vorgang ein Beleg
Für jeden Verkauf muss ein Beleg erzeugt und dem Gast angeboten werden. Ausdrucken ist nicht vorgeschrieben, elektronisch genügt, etwa als QR-Code oder E-Mail. Angeboten werden muss er trotzdem, auch wenn der Gast ihn liegen lässt.
§ 146a Absatz 2 Abgabenordnung
Die Kassennachschau kommt unangekündigt
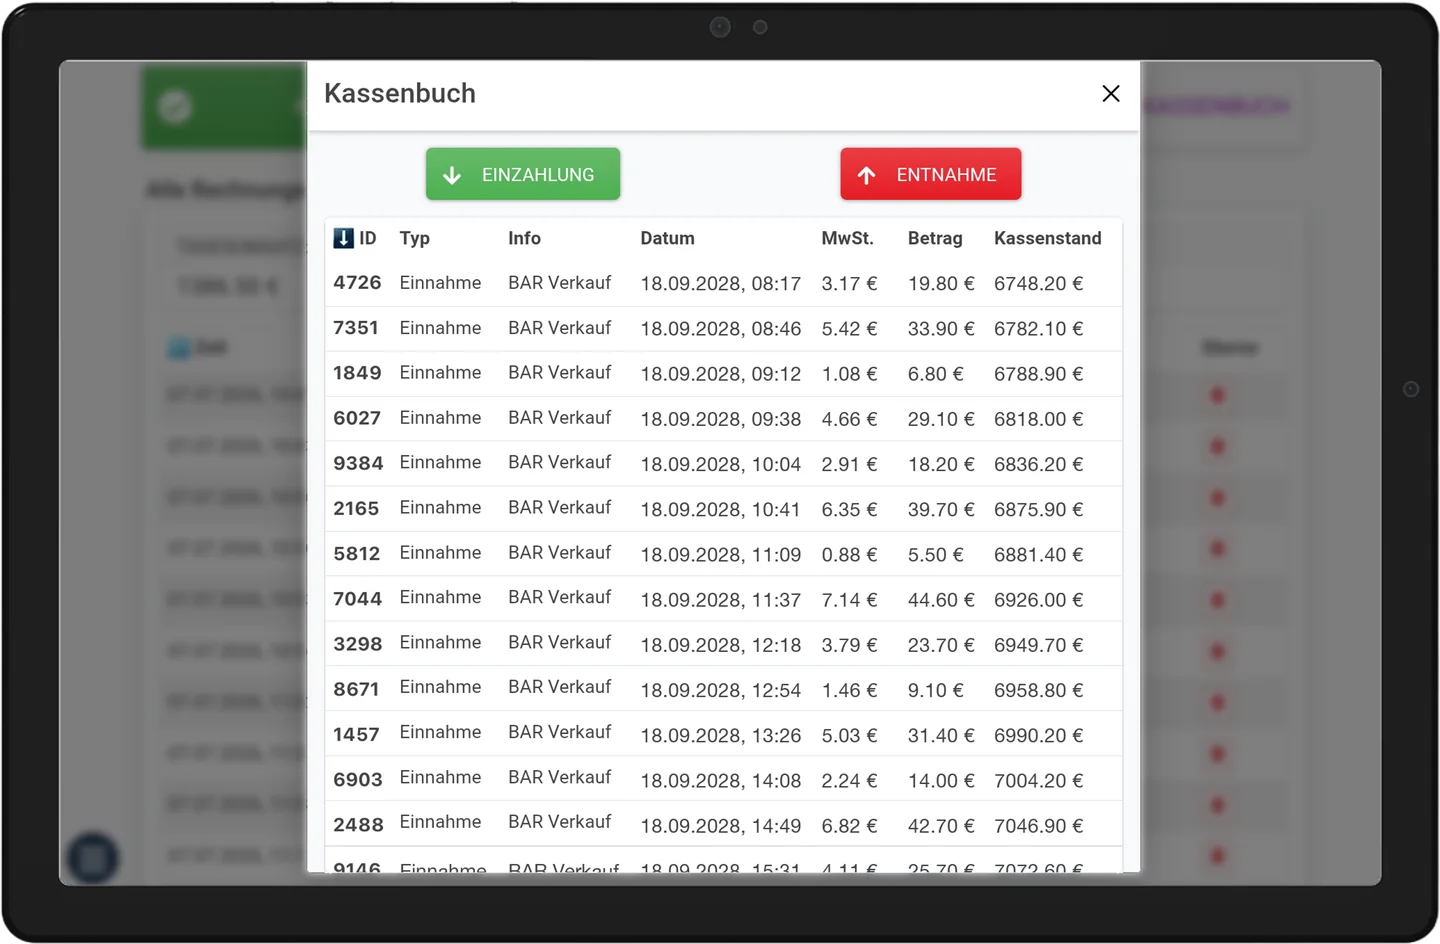
Ein Prüfer des Finanzamts darf während der Öffnungszeiten ohne Termin erscheinen. Verlangen kann er einen Kassensturz, Einblick in die Aufzeichnungen und den digitalen Datenexport. Wer die Daten nicht vor Ort bereitstellen kann, riskiert eine Schätzung.
§ 146b Abgabenordnung
Zehn Jahre, digital und auswertbar
Kassendaten sind zehn Jahre aufzubewahren, digital, maschinell auswertbar und unveränderbar. Für die Übergabe an Prüfer und Steuerberater gibt es ein einheitliches Format, die DSFinV-K. Ein Papierausdruck oder eine Tabelle genügt dafür nicht.
§ 147 Abgabenordnung
Bei Payline ist das kein Zusatzpaket. Die TSE läuft mit, alle Buchungen werden revisionssicher aufgezeichnet, und den Export für Ihren Steuerberater ziehen Sie aus demselben System.
Gilt das auch für einen kleinen Betrieb?
Ja. Sobald ein elektronisches Kassensystem im Einsatz ist, gilt die TSE-Pflicht ohne Umsatz- oder Größengrenze. Eine Pflicht, überhaupt eine elektronische Kasse zu führen, gibt es in Deutschland dagegen nicht. Wer mit einer offenen Ladenkasse arbeitet, darf das weiterhin, muss die Kassenführung dann aber lückenlos von Hand belegen.
Reicht ein Tablet als Kasse?
Ja. Entscheidend ist nicht die Bauform, sondern dass das System jeden Vorgang über eine zertifizierte TSE absichert und die Daten im vorgeschriebenen Format exportieren kann. Ein Tablet mit passender Software erfüllt dieselben Anforderungen wie eine klassische Registrierkasse.
Was verlangt der Prüfer konkret?
In der Regel drei Dinge: den Kassenbestand zum Abgleich mit dem Soll, Einblick in die Aufzeichnungen des Prüfzeitraums und den digitalen Export der Kassendaten. Sinnvoll ist, diesen Export einmal in Ruhe zu testen, statt ihn zum ersten Mal zu suchen, während der Prüfer danebensteht.
Welche Daten braucht mein Steuerberater?
Den Export im DSFinV-K-Format und die Verfahrensdokumentation, also die Beschreibung, wie die Kasse eingerichtet ist und wie damit gearbeitet wird. Beides sollte laufend vorliegen und nicht erst zum Jahresabschluss zusammengesucht werden.
Überblick, keine steuerliche Beratung. Für Ihren Betrieb entscheidet Ihr Steuerberater.